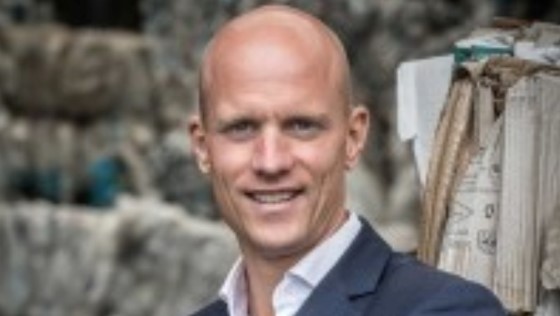
Ben Kras, director general de Kras Recycling, advierte que, pese a los ambiciosos objetivos europeos de reciclaje, la brecha de precios con el plástico virgen está vaciando de liquidez a los recicladores y multiplicando las quiebras.
La industria europea del reciclaje de plásticos vive un “punto de ruptura” según Plastics Recyclers Europe (PRE): producción local a la baja, importaciones al alza y cierre de plantas en cadena.
Entre 2020 y 2023 el sector invirtió 5 000 millones € para cumplir con los objetivos comunitarios, pero en 2024 la capacidad de instalaciones clausuradas se duplicó respecto a 2023; solo en los Países Bajos cerraron siete plantas.
Las cifras revelan que la expansión de capacidad recicladora se frenó dramáticamente: apenas creció 6 % en 2023 frente al 17 % de 2021. Para alcanzar los objetivos del nuevo Reglamento de Envases (PPWR) la UE necesitaría 16 Mt de capacidad en 2025, pero hoy apenas llega a 13,2 Mt. Sin liquidez ni demanda, muchas firmas entran en concurso de acreedores antes de amortizar sus inversiones.
El factor precio: por qué el plástico virgen sigue ganando
Mientras la demanda pública de sostenibilidad crece, el mercado sigue dictando: el precio decide. Un análisis de IEEFA muestra que la sobre-oferta mundial ha desplomado las cotizaciones del plástico virgen —en Europa el HDPE virgen ronda 0,60 $/lb y el reciclado 0,56 $/lb, prácticamente paridad—, pero las oscilaciones del crudo y los costes de recogida y clasificación inclinan la balanza a favor del material nuevo.
«Reciclamos, pero nadie compra nuestro material porque resulta caro. La gente prefiere materia prima virgen más barata», lamenta Ben Kras, director general de Kras Recycling.
Su diagnóstico coincide con el de PRE: más de un 20 % del consumo europeo de polímeros ya se cubre con importaciones de polímeros vírgenes (y también reciclados) de otras regiones, muchas veces con escasa trazabilidad.
Objetivos de contenido reciclado 2030
La UE exige que los envases plásticos incorporen al menos un 30 % de contenido reciclado en 2030. El sector celebra la meta, pero denuncia que, sin políticas puente que compensen los sobre-costes actuales, numerosas empresas no llegarán vivas a esa fecha.
A partir de 2026 se prohibirá exportar residuos plásticos no peligrosos a países fuera de la OCDE. La medida busca evitar el “dumping” ambiental, pero aumentará un 40 % el volumen que Europa deberá reciclar internamente, justo cuando la infraestructura peligro.
¿Qué propone la industria? La receta de Ben Kras
Kras —y buena parte de los recicladores— reclama actuar «antes de que sea demasiado tarde». Entre las medidas urgentes que propone están:
- Asignar un precio al CO₂ del plástico virgen para reflejar su impacto ambiental.
- Imponer un gravamen al uso de resina fósil nueva, equilibrando la competencia con el material reciclado.
- Subvencionar o desgravar la inversión en tecnologías de reciclaje y cadenas circulares.
Estas ideas, incluidas en su manifiesto interno, pretenden evitar que la futura prohibición de exportar residuos llegue con una capacidad doméstica insuficiente.
La advertencia de Ben Kras es clara: el tiempo corre y la ventana para salvar la capacidad europea de reciclaje se está cerrando. De las decisiones que se tomen en los próximos meses dependerá que la circularidad prometida sea una realidad o un sueño frustrado.